
Sistem Manajemen Anti Penyuapan (SMAP) yang efektif tidak cukup hanya dibangun melalui kebijakan, prosedur, dan pengendalian internal. Organisasi juga membutuhkan auditor internal yang kompeten untuk memastikan bahwa sistem tersebut diterapkan secara konsisten, sesuai dengan persyaratan standar, dan mampu memberikan nilai tambah bagi organisasi.
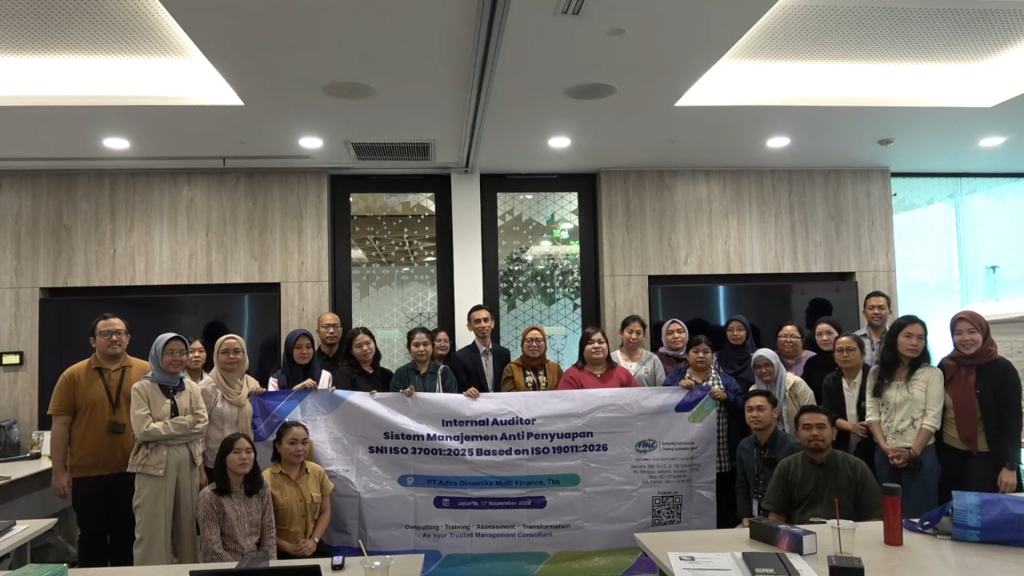
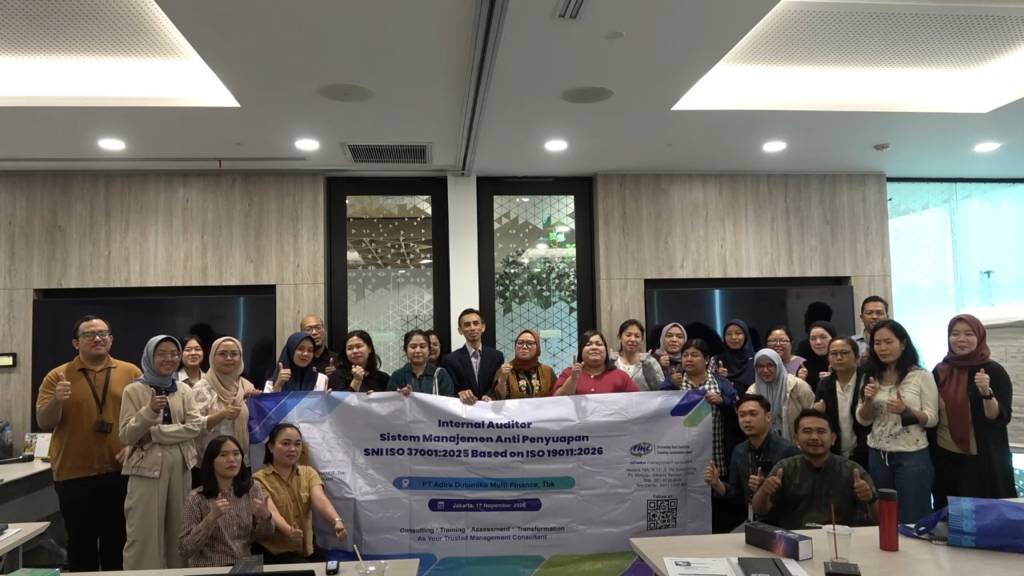
Sebagai bagian dari komitmen memperkuat tata kelola perusahaan, integritas, serta efektivitas pengendalian risiko penyuapan, PT Adira Dinamika Multi Finance Tbk menyelenggarakan Training Internal Auditor Sistem Manajemen Anti Penyuapan (SMAP) SNI ISO 37001:2025 Based on ISO 19011:2026 pada Selasa, 17 November 2026.

Kegiatan ini merupakan bagian dari upaya peningkatan kompetensi auditor internal dalam menghadapi pembaruan standar SNI ISO 37001:2016 menuju SNI ISO 37001:2025, sekaligus menyesuaikan pendekatan audit dengan panduan terbaru ISO 19011:2026 yang menggantikan ISO 19011:2018.
Melalui pelatihan ini, peserta mendapatkan penguatan pemahaman mengenai prinsip audit, pengelolaan program audit, perencanaan dan pelaksanaan audit, pengumpulan bukti objektif, penyusunan temuan, serta evaluasi efektivitas penerapan Sistem Manajemen Anti Penyuapan.
Program ini juga menjadi kelanjutan dari rangkaian penguatan kompetensi SMAP di lingkungan Adira Finance, setelah sebelumnya RMC menyelenggarakan Training Awareness SNI ISO 37001:2025 pada 1 Oktober 2026.
Upgrading ISO 37001:2016 ke ISO 37001:2025 Membutuhkan Penguatan Kompetensi Auditor
Pembaruan ISO 37001:2016 menuju ISO 37001:2025 membawa perkembangan penting dalam penerapan Sistem Manajemen Anti Penyuapan.
Standar terbaru memberikan perhatian terhadap penguatan budaya anti penyuapan, kepemimpinan, pengelolaan konflik kepentingan, penilaian risiko penyuapan, serta efektivitas pengendalian yang diterapkan organisasi.
Bagi perusahaan pembiayaan seperti Adira Finance, penerapan SMAP memiliki peran penting dalam mendukung tata kelola perusahaan yang baik atau Good Corporate Governance (GCG).
Aktivitas pembiayaan, hubungan dengan mitra bisnis, pengadaan barang dan jasa, serta proses pengambilan keputusan membutuhkan pengendalian yang memadai untuk meminimalkan risiko penyuapan.
Namun, keberadaan kebijakan dan prosedur tidak secara otomatis menjamin efektivitas pengendalian.
Organisasi perlu memiliki mekanisme evaluasi yang mampu memberikan informasi objektif mengenai kesesuaian dan efektivitas sistem.
Dalam konteks tersebut, auditor internal memegang peran penting untuk membantu organisasi memastikan bahwa perubahan persyaratan ISO 37001:2025 telah dipahami, diterapkan, dan dievaluasi secara memadai.
Upgrading ISO 37001:2025 bukan sekadar memperbarui dokumen sistem manajemen, tetapi memastikan bahwa pengendalian anti penyuapan semakin efektif dan relevan dengan perkembangan risiko organisasi.
ISO 19011:2026 Menggantikan ISO 19011:2018 Panduan Terbaru bagi Auditor Internal
Selain pembaruan ISO 37001, perkembangan penting lainnya adalah hadirnya ISO 19011:2026 sebagai pembaruan dari ISO 19011:2018.
ISO 19011 merupakan panduan internasional mengenai audit sistem manajemen, mencakup prinsip audit, pengelolaan program audit, pelaksanaan audit, serta kompetensi dan evaluasi auditor.
Pembaruan panduan tersebut menjadi momentum bagi organisasi untuk meningkatkan kualitas audit internal dengan mempertimbangkan perkembangan risiko, teknologi, serta kebutuhan sistem manajemen modern.
Dalam penerapan SMAP, auditor internal perlu mampu mengevaluasi bukan hanya kesesuaian terhadap klausul standar, tetapi juga efektivitas pengendalian risiko penyuapan yang diterapkan dalam proses bisnis.
Beberapa pendekatan penting dalam audit modern meliputi:
- Risk-Based Auditing: Memprioritaskan perhatian audit berdasarkan risiko dan efektivitas pengendalian.
- Process-Based Auditing: Mengevaluasi keterkaitan proses, tanggung jawab, pengendalian, dan pencapaian hasil.
- Objective Evidence: Mengumpulkan serta mengevaluasi bukti audit yang relevan, dapat diverifikasi, dan memadai.
- Remote & Hybrid Audit: Memanfaatkan teknologi untuk mendukung audit secara jarak jauh maupun kombinasi dengan audit langsung.
- Auditor Competence: Memperkuat kemampuan analisis, komunikasi, objektivitas, dan profesionalisme auditor.
Melalui pemahaman terhadap ISO 19011:2026, auditor internal diharapkan mampu melaksanakan audit yang lebih sistematis, efektif, dan memberikan informasi yang relevan bagi manajemen.
Audit Internal SMAP Bukan Sekadar Memeriksa Dokumen
Salah satu tantangan dalam pelaksanaan audit internal adalah ketika proses audit terlalu berfokus pada pemeriksaan kelengkapan dokumen.
Auditor memastikan prosedur tersedia, formulir telah diisi, dan rekaman terdokumentasi. Namun, pemeriksaan tersebut belum tentu cukup untuk menyimpulkan bahwa Sistem Manajemen Anti Penyuapan telah diterapkan secara efektif.
Dalam pendekatan audit berbasis risiko, auditor perlu memahami bagaimana pengendalian diterapkan dan apakah pengendalian tersebut mampu menangani risiko penyuapan yang telah diidentifikasi.
Sebagai contoh, keberadaan prosedur pengelolaan konflik kepentingan perlu didukung dengan bukti bahwa mekanisme identifikasi, pengungkapan, evaluasi, dan penanganannya benar-benar dilaksanakan.
Demikian pula, pengendalian terhadap pihak ketiga perlu dievaluasi berdasarkan tingkat risiko, karakteristik hubungan bisnis, serta penerapan mekanisme due diligence yang relevan.
Auditor juga perlu memahami bagaimana organisasi mengelola pelaporan dugaan penyuapan, melakukan tindak lanjut, serta menjaga kerahasiaan dan perlindungan pihak yang melaporkan sesuai ketentuan yang berlaku.
Dengan pendekatan tersebut, audit internal dapat memberikan informasi yang lebih bermakna mengenai efektivitas Sistem Manajemen Anti Penyuapan.
Audit internal yang efektif bukan hanya menemukan ketidaksesuaian, tetapi juga membantu organisasi memahami kelemahan pengendalian dan mengidentifikasi peluang peningkatan.
Kompetensi Auditor dalam Mengevaluasi Risiko Penyuapan
Pelaksanaan audit SMAP membutuhkan kompetensi yang tidak hanya berkaitan dengan teknik audit, tetapi juga pemahaman terhadap karakteristik risiko penyuapan.
Auditor perlu mampu mengidentifikasi hubungan antara proses bisnis, potensi risiko, pengendalian yang ditetapkan, dan bukti implementasi yang tersedia.
Dalam industri pembiayaan, auditor dapat mempertimbangkan area yang relevan dengan aktivitas organisasi, seperti proses pengadaan, hubungan dengan pihak ketiga, pengelolaan kerja sama bisnis, serta proses yang melibatkan kewenangan pengambilan keputusan.
Penentuan prioritas audit perlu dilakukan berdasarkan hasil penilaian risiko dan informasi yang relevan, bukan semata-mata berdasarkan asumsi bahwa suatu proses selalu memiliki risiko tinggi.
Selain kemampuan analisis, auditor juga perlu memiliki keterampilan komunikasi dan wawancara yang baik.
Pertanyaan audit harus disusun secara objektif, tidak mengarahkan jawaban, dan mampu membantu auditor memperoleh bukti yang relevan.
Auditor juga harus menjaga independensi, integritas, kerahasiaan, serta sikap profesional selama proses audit.
Dari Audit Planning hingga Follow-Up Audit
Melalui Training Internal Auditor Based on ISO 19011:2026, peserta diperkuat pemahamannya mengenai tahapan pelaksanaan audit sistem manajemen.
1. Audit Planning
Tahapan perencanaan mencakup penetapan tujuan, ruang lingkup, kriteria, metode, serta jadwal audit. Perencanaan yang baik membantu memastikan audit dilaksanakan secara terarah dan mempertimbangkan risiko yang relevan.
2. Audit Execution
Pelaksanaan audit dilakukan melalui berbagai metode, seperti wawancara, observasi, pemeriksaan dokumen, dan evaluasi rekaman. Auditor perlu memastikan bahwa kegiatan audit berjalan secara objektif dan sesuai dengan rencana yang telah ditetapkan.
3. Objective Evidence
Bukti audit menjadi dasar dalam menetapkan temuan dan kesimpulan audit. Karena itu, auditor perlu memastikan bahwa informasi yang diperoleh relevan, dapat diverifikasi, dan cukup untuk mendukung hasil evaluasi.
4. Audit Findings
Temuan audit disusun berdasarkan perbandingan antara bukti objektif dan kriteria audit. Auditor perlu mampu membedakan kesesuaian, ketidaksesuaian, serta peluang peningkatan sesuai ketentuan program audit.
5. Audit Reporting
Hasil audit perlu dilaporkan secara jelas, akurat, dan objektif agar dapat digunakan oleh manajemen sebagai dasar evaluasi serta pengambilan keputusan.
6. Follow-Up Audit
Tindak lanjut audit diperlukan untuk memastikan bahwa ketidaksesuaian telah ditangani melalui tindakan yang sesuai. Organisasi juga perlu mengevaluasi efektivitas tindakan korektif agar permasalahan yang sama tidak terus berulang.
Seluruh tahapan tersebut menjadi bagian penting dalam membangun proses audit internal yang sistematis dan berorientasi pada peningkatan efektivitas SMAP.
Audit Internal sebagai Instrumen Penguatan Budaya Anti Penyuapan
Salah satu perhatian penting dalam ISO 37001:2025 adalah penguatan budaya anti penyuapan atau Anti-Bribery Culture. Budaya anti penyuapan tidak cukup dibangun melalui kebijakan tertulis atau pernyataan komitmen.
Organisasi perlu memastikan bahwa nilai integritas diterjemahkan menjadi perilaku, pengambilan keputusan, dan pengendalian yang konsisten.
Audit internal dapat berkontribusi dalam mengevaluasi bagaimana kebijakan anti penyuapan dikomunikasikan, dipahami, dan diterapkan oleh personel.
Auditor juga dapat mengevaluasi efektivitas mekanisme pengawasan, pelaporan, serta tindak lanjut terhadap risiko dan indikasi penyuapan.
Namun, perlu dipahami bahwa penerapan ISO 37001 tidak memberikan jaminan bahwa penyuapan tidak akan pernah terjadi.
Sistem ini dirancang untuk membantu organisasi mencegah, mendeteksi, dan menangani penyuapan melalui pengendalian yang proporsional dengan risiko.
Karena itu, efektivitas SMAP tetap membutuhkan komitmen pimpinan, integritas personel, pengawasan yang memadai, serta perbaikan berkelanjutan.
Pelaksanaan Training Internal Auditor pada 17 November 2026 menjadi bagian dari kesinambungan program penguatan Sistem Manajemen Anti Penyuapan di lingkungan PT Adira Dinamika Multi Finance Tbk.
Sebelumnya, pada 1 Oktober 2026, RMC juga telah melaksanakan Training Awareness SNI ISO 37001:2025 untuk mendukung pemahaman terhadap perubahan standar dan persiapan upgrading SMAP.
Training Awareness berfokus pada pemahaman persyaratan dan perubahan standar, sedangkan Training Internal Auditor diarahkan untuk meningkatkan kemampuan personel dalam mengevaluasi kesesuaian dan efektivitas penerapan sistem.
Melalui pendekatan tersebut, organisasi diharapkan memiliki fondasi kompetensi yang lebih kuat untuk mendukung pengembangan dan peningkatan efektivitas SMAP.
Sebagai perusahaan konsultan manajemen, RMC menyediakan layanan Training Awareness, Internal Auditor Training, Gap Analysis, Workshop, Consulting, dan pendampingan upgrading SNI ISO 37001:2025.
RMC berkomitmen membantu organisasi tidak hanya memahami persyaratan standar, tetapi juga menerapkannya secara efektif dan terintegrasi dengan proses bisnis.
Terima kasih kepada jajaran manajemen serta seluruh peserta PT Adira Dinamika Multi Finance Tbk atas kepercayaan dan partisipasi dalam pelaksanaan Training Internal Auditor Sistem Manajemen Anti Penyuapan SNI ISO 37001:2025 Based on ISO 19011:2026.
Kami berharap kompetensi yang diperoleh dapat mendukung peningkatan kualitas audit internal, memperkuat efektivitas pengendalian risiko penyuapan, serta mendorong penerapan budaya integritas yang berkelanjutan.
Terima kasih atas kepercayaan yang kembali diberikan kepada RMC dalam mendukung pengembangan kompetensi dan penguatan Sistem Manajemen Anti Penyuapan di lingkungan Adira Finance.
Auditor Internal yang Kompeten Bukan Sekadar Memastikan Kesesuaian, tetapi Membantu Organisasi Membangun Sistem Anti Penyuapan yang Lebih Efektif, Berintegritas, dan Berkelanjutan.
MASIH BANYAK RUANG DAN WAKTU UNTUK MELAKUKAN IMPROVEMENT.
RMC – Delivering Real Solutions, Creating Sustainable Impact.
Untuk informasi lebih lanjut tentang program konsultasi dan pelatihan lain dari RMC, silahkan hubungi kami di 0811-1439-980 atau marketing@ratama.co.id